Разборы размещений
Разбор первичного размещения это описание того, что именно предлагает эмитент и на какие деньги он опирается. Выходит к открытию книги заявок по значимым выпускам: дебютам, необычным структурам, эмитентам с расхождением между рейтингом и отчётностью.
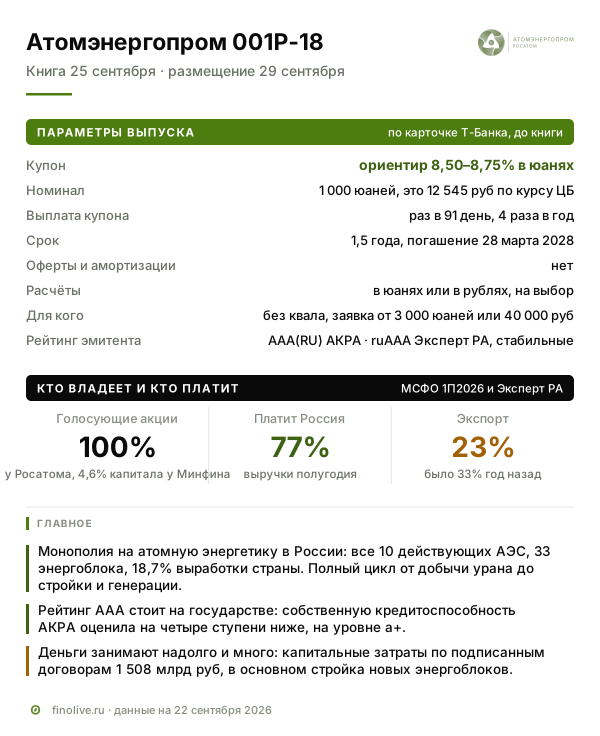
Облигации Атомэнергопром 001P-18: монополия на АЭС занимает в юанях дороже, чем летом
Гражданский холдинг Росатома собирает книгу на выпуск в юанях с ориентиром 8,5–8,75% на полтора года. В пересчёте в эффективную доходность это 8,77–9,04%: на 0,83–1,10 п.п. выше собственного июльского выпуска и на 2,15–2,42 п.п. выше суверенных юаневых ОФЗ. Разбираем, на чём компания зарабатывает, почему прибыль вернулась вместе с курсом рубля и что происходит с долгом после выхода АЭС «Аккую» из периметра.
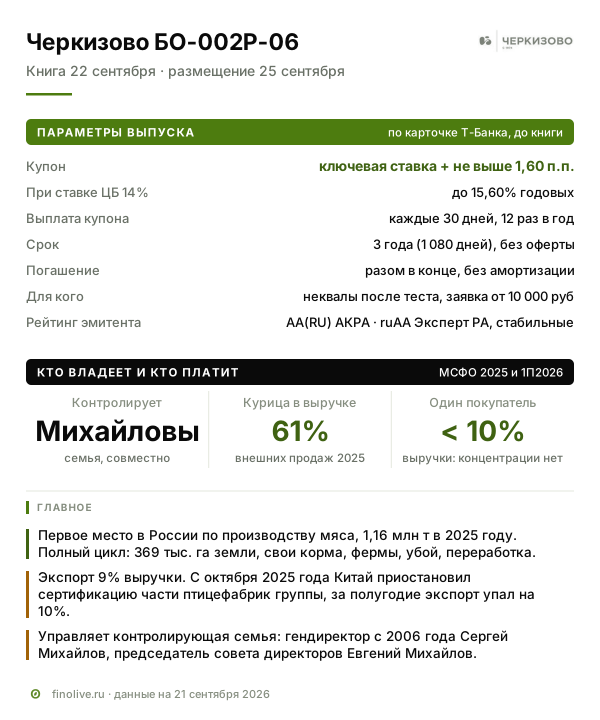
Облигации Черкизово БО-002P-06: прибыль растёт на курице, но держится на льготных кредитах
Крупнейший производитель мяса в России занимает на три года под ключевую ставку плюс не выше 1,60 п.п. с ежемесячным купоном. EBITDA за полугодие выросла на 38% на подешевевших кормах, нагрузка снизилась до 2,2 EBITDA, но 48% долга краткосрочные, четверть прибыли 2025 года дали субсидии Минсельхоза, а с июля их условия ужесточены.
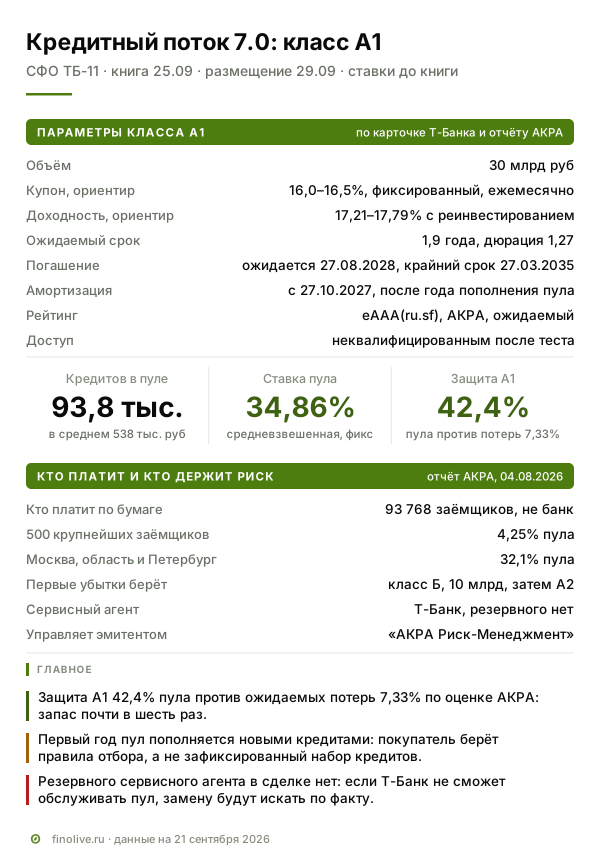
«Кредитный поток 7.0»: для Т-Банка облигация дороже депозитов?
По облигациям «Кредитный поток 7.0» Т-Банк предлагает купон 16,0–16,5%, а срочные вклады физлиц обошлись ему в первом полугодии 2026 года около 13,8% годовых. Книга 25 сентября, старший класс А1 ООО «СФО ТБ-11» на 30 млрд рублей. Под бумагой 93,8 тысячи кредитов наличными под средние 34,86%, ожидаемый рейтинг eAAA(ru.sf). Разбор бизнеса Т-Банка, отрасли, пула, структуры, конкурентов и рисков.
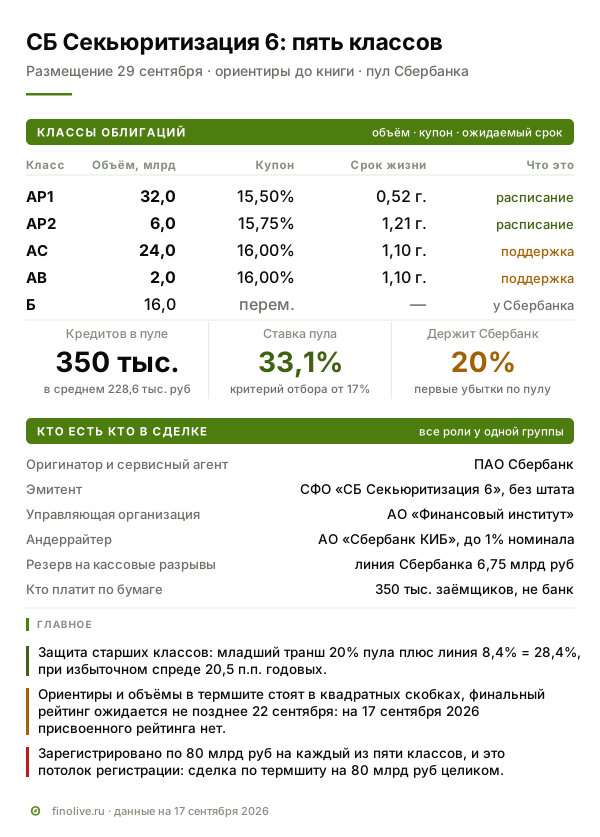
Облигации СФО «СБ Секьюритизация 6»: как пул потребкредитов под 33% превращается в бумагу с рейтингом AAA
29 сентября Сбербанк размещает шестую сделку секьюритизации потребкредитов: 350 тысяч кредитов под средние 33,1% годовых, пять классов облигаций на 80 млрд рублей, ориентиры купона 15,50–16,00%. Разбор структуры, критериев отбора пула, бизнеса оригинатора и того, чем плановый класс АР отличается от поддерживающего АС.
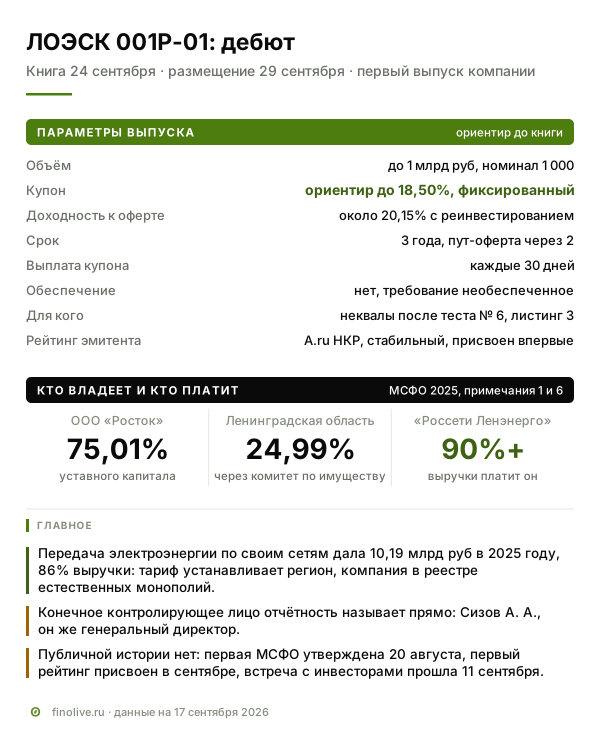
Размещение облигаций ЛОЭСК 001Р-01: прибыль появилась, но её принесли займы владельцу
Вторая по величине электросетевая компания Петербурга и Ленобласти выходит на рынок впервые: до 1 млрд рублей на три года с офертой через два. Компания вышла из двух убыточных лет, но 955 млн рублей из 995 млн её финансовых доходов — проценты по займам контролирующему лицу, и деньгами из них пришло 22 млн.
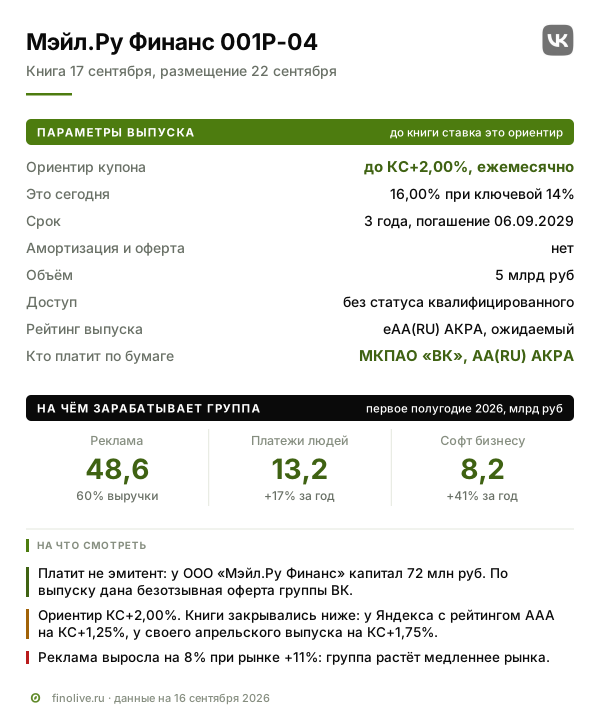
Размещение облигаций VK: EBITDA выросла на треть, но компания убыточна
Группа ВК занимает 5 млрд рублей на три года через «Мэйл.Ру Финанс» с ориентиром купона до КС+2,00%, чтобы заменить погашенный выпуск под 7,90%. Три четверти долга группы занято дешевле 10% годовых и гасится до 2028 года.
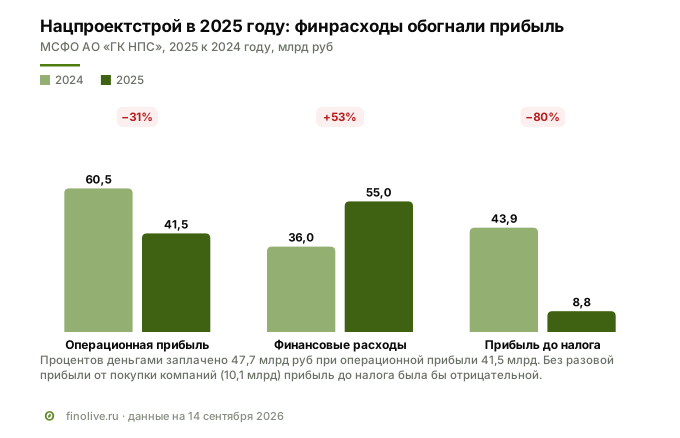
Облигации Нацпроектстроя: проценты выше прибыли, ковенанты нарушены на 84,6 млрд
Первые облигации группы «Нацпроектстрой» через SPV, поручитель с рейтингами ruA+ и A.ru, купон до 17,7% на три года. Годовая отчётность группы, вышедшая после присвоения рейтингов поручителю, показывает нарушенные ковенанты по 84,6 млрд ₽, покрытие процентов 1,4× и оговорку аудитора. Премия ориентира к ОФЗ на уровне выпусков с рейтингами A и A+.
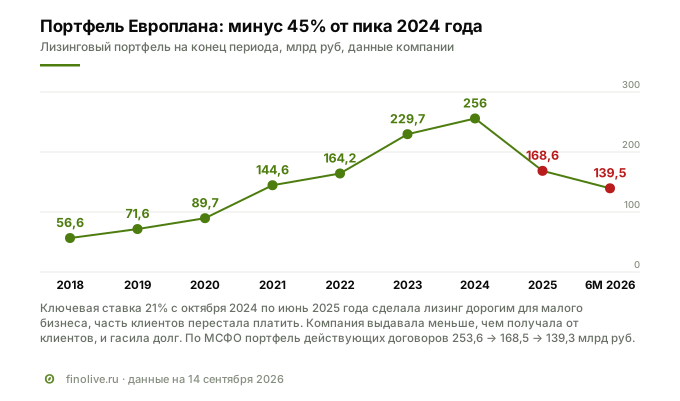
Облигации Европлана 001Р-10: прибыль выросла в 2,3 раза, но в лизинге есть проблемы
Лизинговая компания «Европлан» из группы Альфа-Банка возвращается на рынок облигаций с выпуском на два года, ориентир купона 15,0–15,3%, рейтинги AA(RU) и ruAA. Как компания зарабатывает на лизинге машин для малого бизнеса, что с ней сделал 2025 год, почему прибыль растёт при сжимающемся портфеле, какие условия кредитов нарушены и сколько изъятой техники на балансе. Премия ориентира к ОФЗ на уровне выпусков класса AA и ниже, чем у собственного выпуска 001Р-09.
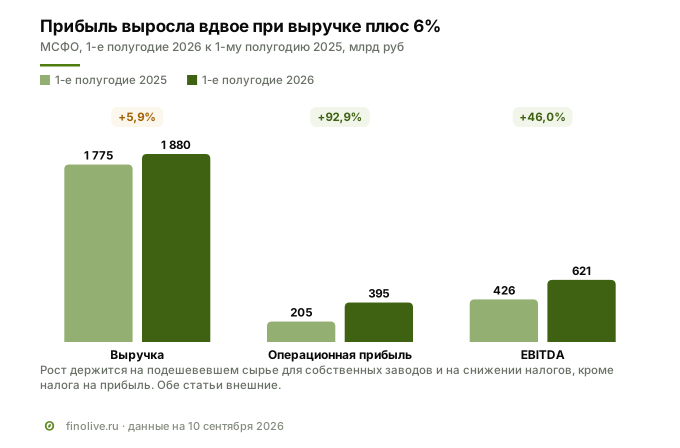
Облигации «Газпром нефти» 005Р-11R и 005Р-12R: прибыль удвоилась, надбавка не сжалась
Два транша флоатеров на 52 млрд ₽ под ключевую ставку плюс 1,5% и 1,7%. Что показало полугодие, сколько у компании долга на самом деле и почему AAA здесь не собственный рейтинг.
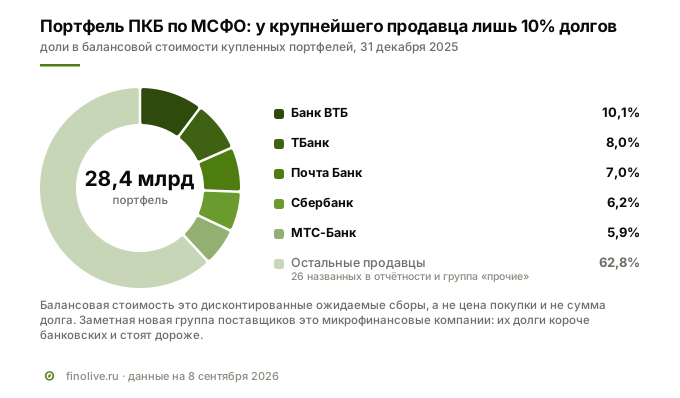
Облигации ПКБ 001Р-12: коллектор №1 возвращается к фиксированному купону
Крупнейший коллектор страны 10 сентября собирает книгу на 1 млрд руб под ориентир до 18% годовых: это первый фиксированный купон после шести флоатеров подряд. Амортизация возвращает половину номинала уже через год, поэтому дюрация выпуска 1,51 года при заявленном сроке 3,1, а за 2025 год сборы компании выросли на 45% против 3% прироста закупок новых долгов.
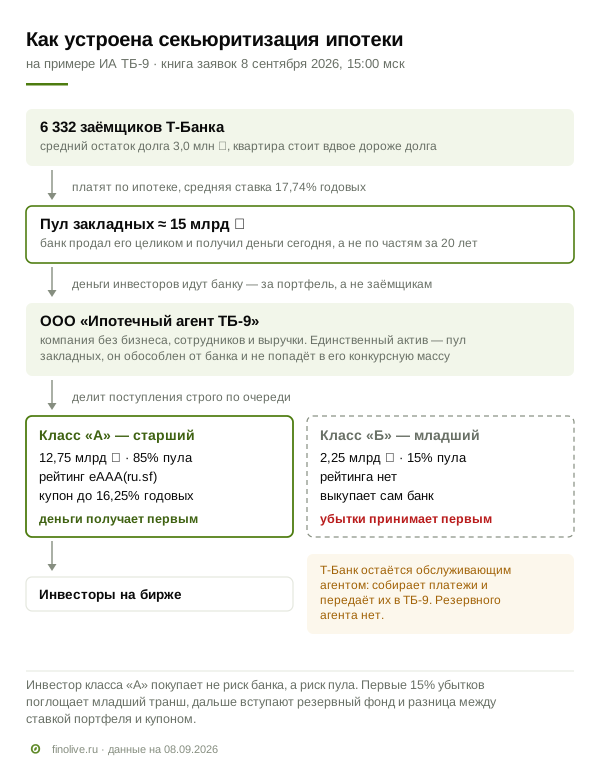
ИА ТБ-9: облигация, по которой платят 6 332 ипотечных заёмщика
Разбор размещения ИА ТБ-9: как устроена секьюритизация ипотеки, откуда у бумаги рейтинг выше, чем у самого банка, за что платят премию 0,4 п.п. к бумагам ДОМ.РФ и почему главный риск здесь — не дефолт, а скорость возврата денег.
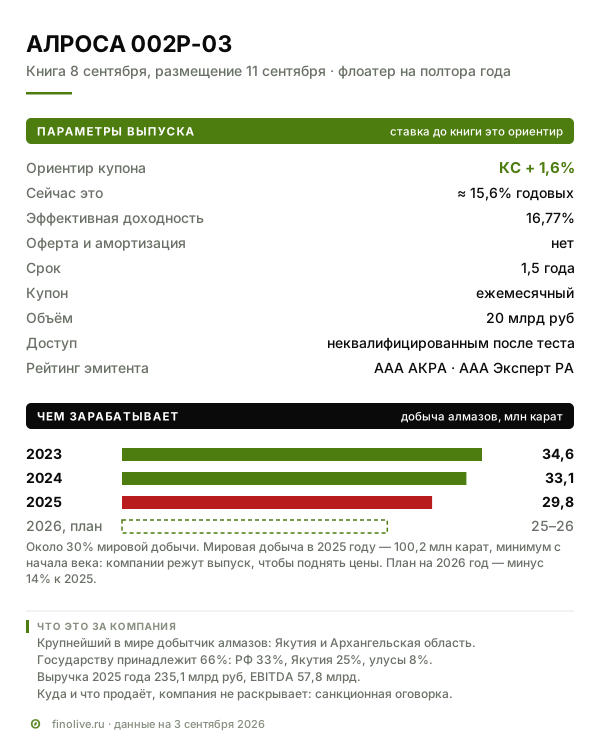
АЛРОСА 002Р-03: EBITDA упала втрое, долг вырос вдвое, а надбавка к ключевой — самая высокая в линейке
Крупнейший в мире добытчик алмазов 8 сентября собирает книгу по полуторалетнему флоатеру на 20 млрд руб с ориентиром КС+1,6% — через две недели после отчёта, в котором EBITDA за полугодие сократилась в 2,6 раза, а чистый долг вырос до 3,2 годовой EBITDA. Рейтинг AAA держится на поддержке государства.
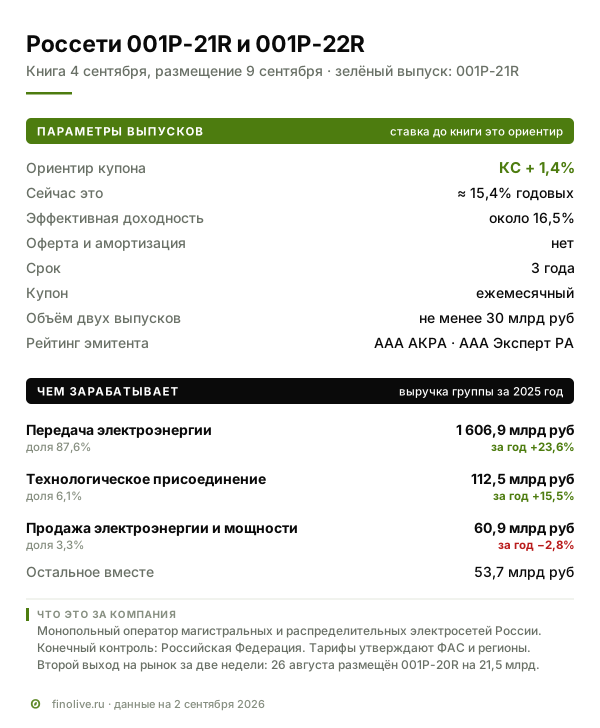
Россети 001Р-21R и 001Р-22R: прибыль вернулась, а свободных денег по-прежнему нет
Сетевая монополия 4 сентября собирает книгу сразу по двум трёхлетним флоатерам на сумму не менее 30 млрд руб под ориентир КС+1,4% — это второй выход на рынок за две недели. За 2025 год прибыль составила 203,4 млрд руб после бумажного убытка, но инвестиционная программа съедает весь операционный поток.
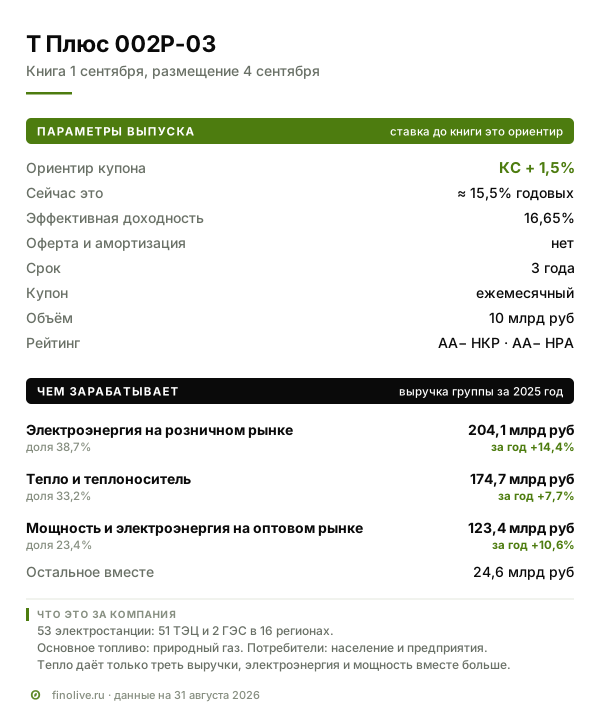
Т Плюс 002Р-03: проценты по долгу больше операционной прибыли
Энергохолдинг собирает 10 млрд руб под ориентир КС+1,5% на три года. За 2025 год проценты по кредитам и займам превысили операционную прибыль, чистая прибыль выросла в шесть раз за счёт налога, а активы 24 компаний на 70,4 млрд руб распределяются в пользу акционеров.
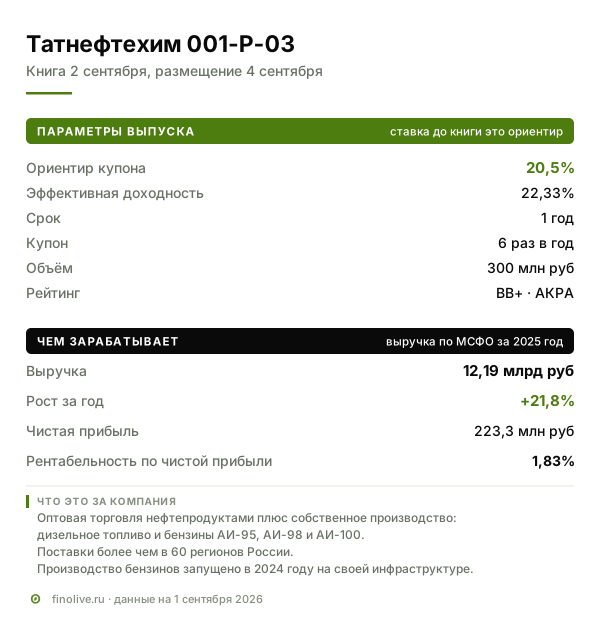
Татнефтехим 001-Р-03: выручка растёт третий год, а денежный поток третий год отрицательный
Оптовый поставщик нефтепродуктов размещает 300 млн руб под ориентир 20,5% на год при рейтинге BB+ от АКРА. Премия к ключевой ставке максимальная за историю компании, погашаемый выпуск амортизирован вдвое, а операционный денежный поток отрицателен третий год подряд.
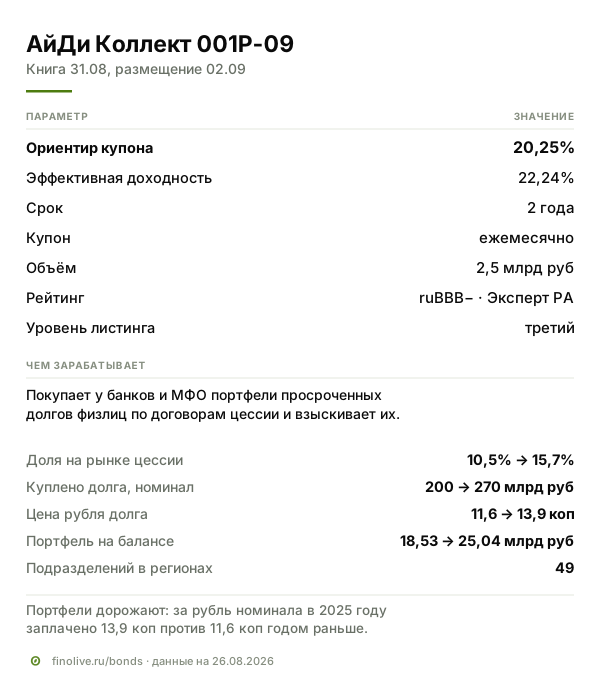
АйДи Коллект 001Р-09: купон снижается, премия к ключевой удваивается
Коллекторская компания размещает выпуск на 2,5 млрд ₽ под ориентир 20,25% на два года. Ставка выглядит ниже прошлогодних, но премия к ключевой за два года выросла с 3,0 до 6,25 пункта, а операционный денежный поток по итогам 2025 года ушёл в минус.
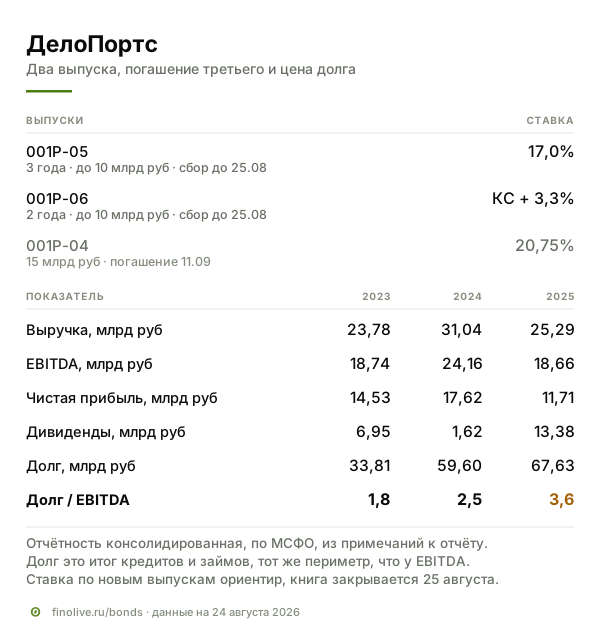
ДелоПортс: два выпуска, погашение третьего и займы наверх
Портовый холдинг группы «Дело» размещает 001Р-05 под 17,0% на три года и 001Р-06 под КС+3,3% на два, а через две недели гасит выпуск на 15 млрд ₽ под 20,75%. Почему падение выручки на 18,5% объясняется неурожаем зерна и почему процентные расходы 13,94 млрд ₽ стоят компании всего 0,85 млрд.
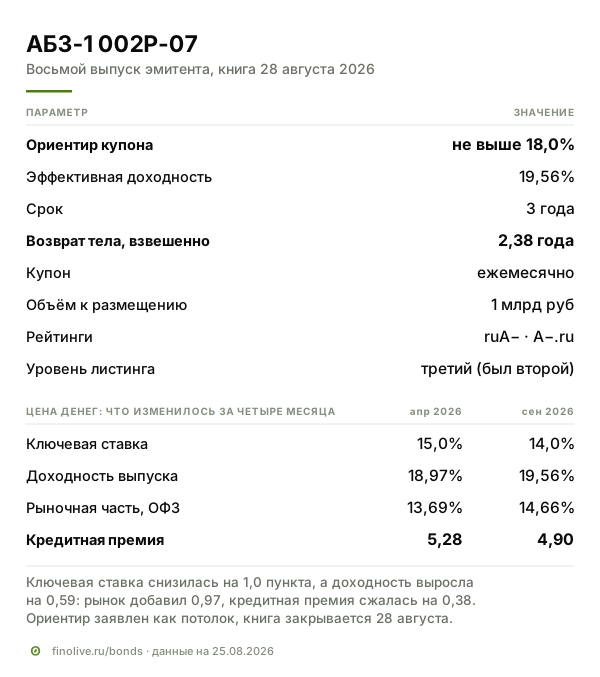
АБЗ-1 002Р-07: ставка ниже, купон выше, кредитная премия уже
Дорожный строитель Петербурга размещает восьмой выпуск под ориентир не выше 18% на три года. В апреле занимал под 17,5% при ключевой 15%. Разложение по кривой ОФЗ показывает, что кредитная премия эмитента не выросла, а сжалась — и почему считать её надо по отчётности группы, а не эмитента.
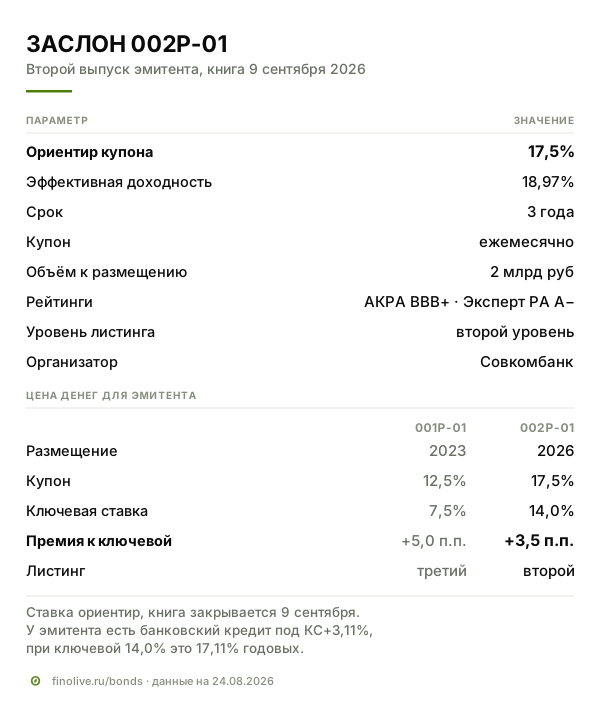
ЗАСЛОН 002Р-01: отрицательный чистый долг и отрицательный денежный поток
Петербургская радиоэлектроника размещает второй выпуск под ориентир 17,5% на три года. У компании денег на счетах больше, чем всех кредитов, но операционный поток отрицателен второй год, а 60,41 млрд ₽ баланса — авансы заказчиков. Почему отчётность опубликована с изъятиями.
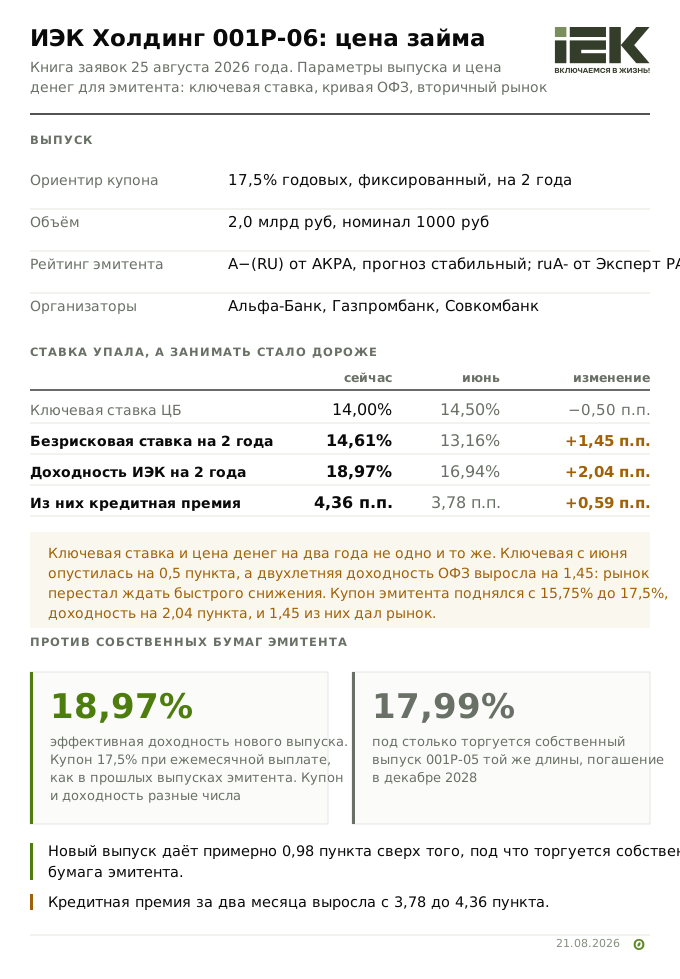
ИЭК Холдинг 001P-06: ставка упала, а занимать стало дороже
Шестой выпуск программы 001Р: два года, фиксированный купон с ориентиром 17,5% годовых, 2 млрд ₽. Почему заём подорожал на 1,75 пункта, пока ключевая ставка снижалась, и почему две EBITDA в отчёте эмитента дают долговую нагрузку 2,0 и 3,7.
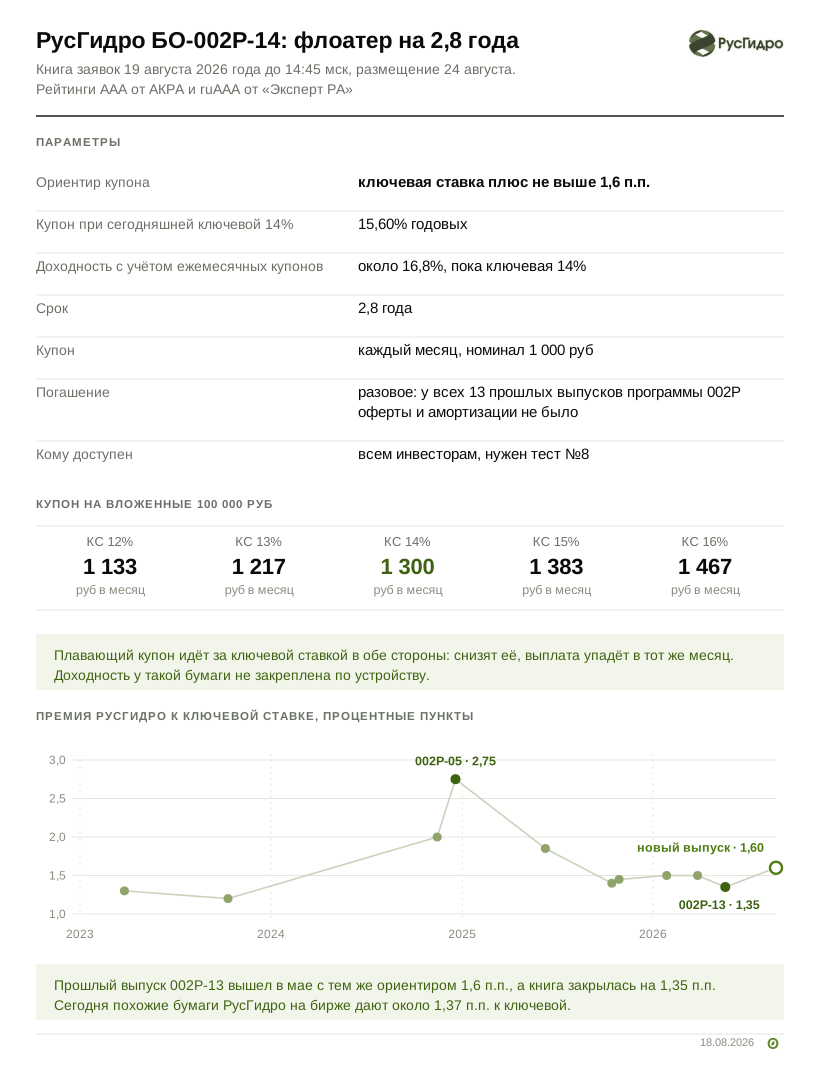
РусГидро БО-002Р-14: разбор флоатера и отчётности за 2025 год
Четырнадцатый выпуск программы 002Р: флоатер на 2,8 года с ориентиром «ключевая ставка плюс не выше 1,6 процентного пункта». Три числа отчётности по МСФО, которые нельзя брать как есть, треть EBITDA из бюджета и рейтинг AAA при собственной оценке a+.
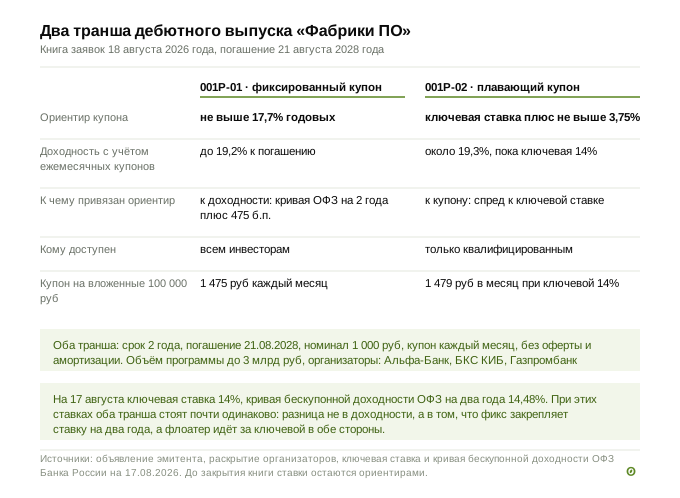
Фабрика ПО (fabricaONE.AI): разбор дебютного выпуска облигаций
Дебютный выпуск ПАО «Фабрика ПО»: два транша на два года, ориентир купона 17,7% и ключевая ставка плюс 3,75%, отчётность по МСФО за 2025 год и долговая нагрузка, которая читается двумя способами.
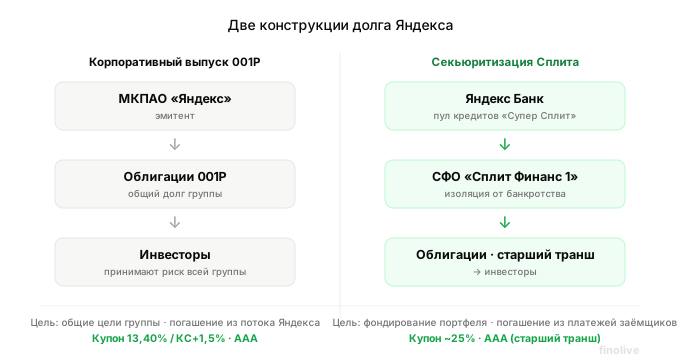
Яндекс на долговом рынке: зачем компания размещает облигации
Зачем Яндекс размещает облигации: корпоративная программа 001Р против секьюритизации сервиса Сплит через ООО «СФО Сплит Финанс 1». Два инструмента, разные цели, обеспечение и купоны.
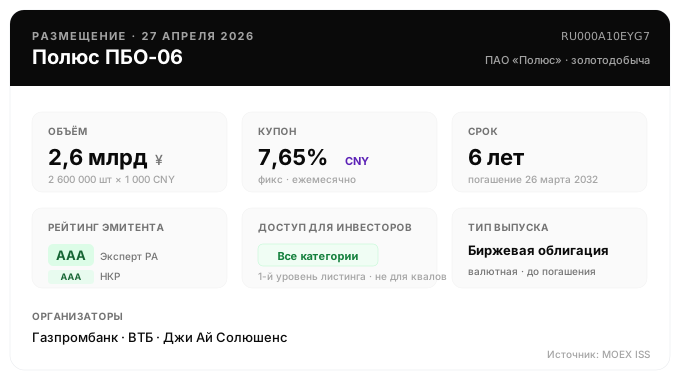
Полюс ПБО-06: длинные юани от золотодобытчика. Стоит ли заходить на 6 лет?
Разбор размещения юаневого выпуска Полюс ПБО-06: 2,6 млрд CNY на 6 лет с купоном 7,65%. Что у компании с финансами (МСФО 2024), зачем им юани, плюсы и минусы для инвестора, стоит ли заходить на длинный горизонт.
Что входит в каждый разбор
- Параметры выпуска.
- срок, купон, периодичность выплат, оферта и амортизация, кому доступен транш
- Ориентир и доходность.
- к чему привязан ориентир организатора и что он даёт при текущих ставках
- Отчётность эмитента.
- выручка, прибыль, долг и денежный поток из консолидированной отчётности, а не из пересказов
- Кредитные рейтинги.
- уровень, дата, агентство и те пороги, при которых агентство обещает пересмотр
- Сравнение.
- ставка выпуска против кривой ОФЗ и против уже торгуемых бумаг сопоставимого качества
Материалы носят информационный характер и не являются индивидуальной инвестиционной рекомендацией. Finolive не оказывает услуг инвестиционного советника. Об источниках данных