Яндекс на долговом рынке: зачем компания размещает облигации
Зачем Яндекс размещает облигации: корпоративная программа 001Р против секьюритизации сервиса Сплит через ООО «СФО Сплит Финанс 1». Два инструмента, разные цели, обеспечение и купоны.
19 июня 2026 МКПАО «Яндекс» завершило двойное размещение облигаций: одновременно флоатер 001Р-04 на 40 млрд ₽ (купон КС + 1,5%) и выпуск 001Р-05 на 20 млрд ₽ с фиксированным купоном 13,40%. Это уже пятая и четвёртая серии программы 001Р, общий объём которой превысил 165 млрд ₽. Но корпоративный долг холдинга — лишь одна из двух конструкций, через которые Яндекс привлекает деньги с облигационного рынка. Капиталоёмкий сервис рассрочки Сплит финансируется принципиально иначе — через секьюритизацию. Разница между двумя инструментами объясняет, как и зачем компания вообще выходит на долговой рынок.
Двойное размещение 001Р: параметры
| Параметр | 001Р-04 | 001Р-05 |
|---|---|---|
| ISIN | RU000A10FEA9 | RU000A10FEB7 |
| Тип купона | Флоатер | Фиксированный |
| Купон | КС + 1,5% | 13,40% годовых |
| Ориентир при сборе | — | 13,75% |
| Объём | 40 млрд ₽ | 20 млрд ₽ |
| Периодичность | ежемесячно | ежемесячно |
| Срок | ~3 года (до 03.06.2029) | ~2 года (до 08.06.2028) |
| Сбор заявок | 4–16 июня 2026 | 4–16 июня 2026 |
| Размещение | 19 июня 2026 | 19 июня 2026 |
| Рейтинг эмитента | AAA (АКРА, Эксперт РА) | AAA (АКРА, Эксперт РА) |
Одновременный выпуск флоатера и фиксированного купона — типовой приём: эмитент собирает спрос и тех, кто ждёт снижения ключевой ставки и хочет зафиксировать доходность, и тех, кто предпочитает плавающую ставку как защиту от её роста. По фиксированной серии 001Р-05 ставка по итогам книги опустилась с ориентира 13,75% до 13,40% — спрос на бумагу AAA-эмитента позволил удешевить заём.
Зачем Яндексу деньги
Программа 001Р — это общекорпоративный долг материнской компании. Привлечённые средства не привязаны к конкретному продукту: они финансируют группу целиком — операционную деятельность, инвестиции и рефинансирование ранее взятых обязательств. Дополнительный контекст создала реструктуризация 2024 года, в ходе которой российский бизнес Яндекса был выкуплен у прежней структуры собственности; сделка такого масштаба формирует долгосрочную потребность в заёмном финансировании.
Источник погашения корпоративного выпуска — совокупный денежный поток всего Яндекса: поиск и реклама, такси, маркетплейс, финтех. Держатель облигации 001Р принимает на себя кредитный риск всей группы, и именно его отражает рейтинг AAA — высший по национальной шкале. Доходность здесь умеренная (13,40% фикс или КС + 1,5%) — это плата за минимальный кредитный риск.
Как на самом деле фондируется Сплит
Сервис рассрочки требует денег постоянно: компания оплачивает покупку клиента магазину сразу, а возвращает средства частями в течение нескольких месяцев. Между этими событиями возникает разрыв, который нужно финансировать. Распространённое предположение — что Яндекс занимает на это корпоративными облигациями — неверно. Для фондирования портфеля используется отдельный инструмент — секьюритизация.
Сначала важно различать два продукта под одним брендом. Сплит — это бесплатная рассрочка по закону 283-ФЗ (оператор — ООО «Финансовые и платёжные технологии»). Супер Сплит — потребительский кредит по 353-ФЗ, кредитор по которому — АО «Яндекс Банк». С 1 апреля 2026 года закон 283-ФЗ окончательно разделил рассрочку и кредит как разные правовые конструкции.
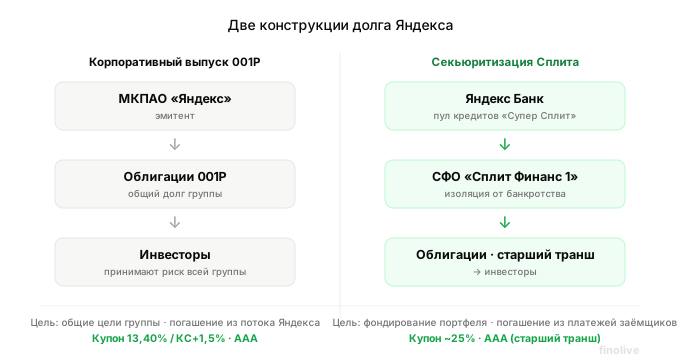
Кредитный портфель упаковывается в облигации через специализированное финансовое общество — ООО «СФО Сплит Финанс 1». Механика классической секьюритизации такова:
- банк формирует пул однородных кредитов (выданных через Супер Сплит);
- пул уступается отдельному юрлицу — СФО, изолированному от банкротства банка (bankruptcy-remote);
- СФО выпускает облигации, обеспеченные денежным потоком этого пула;
- платежи заёмщиков по кредитам идут на купоны и погашение облигаций.
Сделка построена на траншах: АКРА присвоило рейтинг AAA старшему траншу (класс А, ISIN RU000A10AAQ4), а первые потери по портфелю принимает на себя подчинённый младший транш. Вместе с переобеспечением — стоимость пула кредитов превышает объём старшего выпуска — это создаёт подушку на случай дефолтов заёмщиков. Облигация амортизируется (номинал гасится частями) с погашением в декабре 2028 года, ежемесячный купон — около 25% годовых. Привлечённые средства возвращаются в оборот, на выдачу новых кредитов.
«СФО Сплит Финанс 1» — не единственная и не последняя такая конструкция. Портфель Сплита продолжает расти, и параллельно работает второе, юридически самостоятельное СФО — ООО «СФО Сплит Финанс» (без «1») — с собственной программой облигаций: выпуск ПВ-1 (размещён в августе 2025 года, купон 16,50% годовых, погашение в сентябре 2029), ПВ-2 (январь 2026, купон 17,30% годовых, погашение в январе 2030), и очередной ПВ-3, сбор заявок и размещение которого назначены на 21 июля 2026 года (ориентир купона на момент подготовки материала — около 17,25% годовых, итоговая ставка определяется по книге заявок). Купон новых выпусков заметно ниже 25% годовых первого транша — расхождение показывает, что условия каждого выпуска ПВ-серии индивидуальны, и при оценке конкретной бумаги нужно смотреть параметры именно её, а не ориентироваться на цифры одного из предыдущих траншей.
Корпоративный выпуск против секьюритизации
Один холдинг использует два инструмента с разной экономикой:
| Параметр | Корпоративный бонд (001Р) | Секьюритизация (СФО Сплит Финанс) |
|---|---|---|
| Эмитент | МКПАО «Яндекс» | ООО «СФО Сплит Финанс 1» |
| Зачем | общие цели группы, рефинансирование | целевое фондирование кредитного портфеля |
| Обеспечение | весь бизнес Яндекса | конкретный пул кредитов |
| Источник погашения | денежный поток группы | платежи заёмщиков по портфелю |
| Защита | кредитное качество эмитента | подчинённый транш, переобеспечение, изоляция активов |
| Купон | 13,40% / КС + 1,5% | 16,5–25% годовых (варьируется по траншам, см. ниже) |
| Рейтинг | AAA | AAA (старший транш) |
Показателен парадокс рейтинга: обе бумаги имеют AAA, но природа этой оценки разная. У корпоративного выпуска она опирается на кредитное качество самого Яндекса. У секьюритизации — на структуру сделки: даже портфель потребкредитов со средней ставкой выше 30% упаковывается в AAA-бумагу за счёт переобеспечения и изоляции активов. Высокий купон секьюритизации — компенсация не за риск дефолта выпуска, а за сложность инструмента и кредитный риск самого пула, абсорбируемый структурой.
Что это значит для инвестора
Корпоративный выпуск 001Р — это вложение в кредитное качество всего Яндекса с умеренной доходностью и высокой ликвидностью. Фиксированная серия 001Р-05 фиксирует 13,40% на два года, что даёт больше при снижении ключевой ставки; флоатер 001Р-04 (КС + 1,5%) защищает от её роста. Обе бумаги доступны всем категориям инвесторов и подходят как консервативный якорь портфеля.
Секьюритизация Сплит Финанс предлагает заметно более высокий купон, но требует понимания структуры сделки: как амортизируется портфель, есть ли револьверный период, как устроена очерёдность платежей. Это инструмент для инвестора, готового анализировать ABS, а не просто кредитное имя эмитента.
Риски и нюансы
Фиксированная серия 001Р-05 несёт процентный риск: при росте ключевой ставки рыночная цена бумаги с купоном 13,40% снизится — этот риск частично закрывает парный флоатер. Секьюритизация добавляет кредитный риск портфеля и операционный риск обслуживания пула, а также чувствительность к регуляторным изменениям: разделение рассрочки и кредита с апреля 2026 года меняет правовую рамку, в которой работает Сплит. Наконец, секьюритизированные выпуски обычно менее ликвидны и сложнее в оценке, чем прямые корпоративные облигации.
Главное
Интуиция «Яндекс занимает на Сплит» верна по экономике, но промахивается по инструменту. Корпоративные облигации 001Р финансируют группу целиком и обеспечены всем бизнесом; кредитный портфель Сплита фондируется отдельно — через секьюритизацию в СФО, где обеспечением служит сам пул кредитов. Один эмитент демонстрирует обе базовые причины выхода на долговой рынок: привлечь общий заём под имя компании и привлечь целевое финансирование под конкретный денежный поток. Понимание того, какой инструмент за каким потоком стоит, — основа корректной оценки риска любой облигации.
Вопросы и ответы
Зачем Яндекс размещает облигации?
Корпоративные облигации программы 001Р Яндекс размещает для финансирования группы в целом — операционной деятельности, инвестиций и рефинансирования ранее взятых обязательств, в том числе в контексте реструктуризации 2024 года. Эти средства не привязаны к отдельному продукту.
Финансируется ли сервис Сплит за счёт облигаций Яндекса?
Напрямую — нет. Кредитный портфель Сплита фондируется через отдельную секьюритизацию: специализированное общество ООО «СФО Сплит Финанс 1» выпускает облигации, обеспеченные пулом кредитов Яндекс Банка, а не корпоративным долгом материнской компании.
Почему у корпоративного выпуска и секьюритизации одинаковый рейтинг AAA, но разный купон?
У корпоративного выпуска рейтинг отражает кредитное качество самого Яндекса, у секьюритизации — структуру сделки (переобеспечение и изоляцию активов). Более высокий купон секьюритизации — плата за сложность инструмента и кредитный риск портфеля, а не признак более низкого кредитного качества выпуска.
Чем флоатер 001Р-04 отличается от фиксированного выпуска 001Р-05?
Купон флоатера 001Р-04 привязан к ключевой ставке (КС + 1,5%) и растёт вместе с ней, защищая от ужесточения денежно-кредитной политики. Фиксированный купон 001Р-05 (13,40%) закрепляет ставку на весь срок: если ключевая ставка пойдёт вниз, этот купон окажется выше рыночного.
Смежные материалы
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.