Полюс ПБО-06: длинные юани от золотодобытчика. Стоит ли заходить на 6 лет?
Разбор размещения юаневого выпуска Полюс ПБО-06: 2,6 млрд CNY на 6 лет с купоном 7,65%. Что у компании с финансами (МСФО 2024), зачем им юани, плюсы и минусы для инвестора, стоит ли заходить на длинный горизонт.
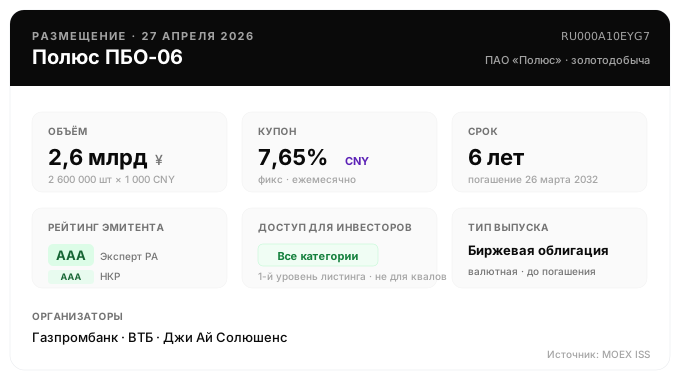
27 апреля 2026 Полюс — крупнейший российский золотодобытчик — разместил юаневый выпуск ПБО-06: 2,6 млрд CNY, купон 7,65% фикс, выплаты ежемесячно, погашение в марте 2032. Доступ всем категориям инвесторов. Срок здесь главное: типичная юаневая бумага на российском рынке живёт 1,5–2 года. Длинный конец кривой держат буквально единицы — Роснефть, Норникель, теперь Полюс. Зафиксировал ставку сейчас — переоценить её можно только через продажу на бирже.
Параметры выпуска
| Параметр | Значение |
|---|---|
| ISIN | RU000A10EYG7 |
| Эмитент | ПАО «Полюс» |
| Объём | 2 600 000 шт × 1 000 CNY = 2,6 млрд CNY |
| Купон | 7,65% годовых, фикс на весь срок |
| Периодичность | Ежемесячно (12 раз в год) |
| Дата размещения | 27 апреля 2026 |
| Дата погашения | 26 марта 2032 |
| Срок | 5 лет 11 месяцев (~6 лет) |
| Уровень листинга | 1-й |
| Доступ | Открыт всем категориям инвесторов |
| Кредитный рейтинг эмитента | AAA от Эксперт РА и НКР |
| Организаторы | Газпромбанк, ВТБ, Джи Ай Солюшенс |
Что у Полюса с финансами
Цифры из пресс-релиза самого Полюса по МСФО за 2024 год:
- Выручка $7,3 млрд (~695 млрд ₽) — рекорд за всю историю компании
- Скор. EBITDA $5,7 млрд, маржа 77% — компания работает с уровнем рентабельности, который для большинства сырьевиков недостижим
- TCC $383 за унцию — total cash cost, реальная себестоимость добычи. Одна из самых низких в мире
- Чистая прибыль $3,2 млрд — выросла более чем в 2 раза за год при росте цены золота
- Net debt / EBITDA 1,1× — нагрузка низкая для сектора (норма для металлургов до 2,5–3×)
- FCF около $2,2 млрд — компания самофинансируется
Кредитные рейтинги — AAA по двум российским шкалам: ruAAA от Эксперт РА (подтверждён 12 сентября 2025) и AAA.ru от НКР (подтверждён 31 марта 2025), оба со стабильным прогнозом. Высший возможный уровень.
Зачем им деньги
Главный CAPEX-проект Полюса — Сухой Лог в Иркутской области, одно из крупнейших неразработанных месторождений золота в мире. Это многолетняя инфраструктурная стройка, которая в перспективе должна существенно увеличить добычу компании. Под такие проекты нужно длинное валютное фондирование.
CAPEX 2024 уже $1,3 млрд (~115 млрд ₽), и в ближайшие годы он будет расти.
Зачем именно юани
Без академизма — три причины:
Доллар и евро на длинный срок недоступны. Внешние рынки закрыты, замещайки — узкий нишевый сегмент с ограниченной ликвидностью.
Юани у Полюса есть в выручке. Золото продаётся в Юго-Восточной Азии, в том числе через китайских контрагентов. Пассивы в юанях создают естественный валютный хедж: рост курса юаня одновременно увеличивает стоимость обслуживания долга и выручку в рублёвом эквиваленте.
У российских банков много юаневой ликвидности. Накопилось от торговли с Китаем. Этим деньгам нужны процентные инструменты с длинным горизонтом, и юаневые корпоративные облигации — один из немногих доступных способов разместить их под значимую доходность.
Важный нюанс: за 9 дней до ПБО-06, 18 апреля Полюс разместил ПБО-05 в долларах — 150 млн USD, купон 7,75%, срок 5 лет. То есть компания одновременно закрывает валютную потребность с двух сторон. Это про подготовку к большому проекту, а не разовый текущий долг.
Длинный конец юаневой кривой
Срок при выпуске — ключевая ось, по которой юаневый сегмент отличается от рублёвого. Если рублёвые корпоративные облигации регулярно размещаются на 5–10 лет, то юаневые в 2025 году преимущественно короткие.
| Эмитент | Срок | Купон | Размещён |
|---|---|---|---|
| ФосАгро БО-02-02 | 1,5 года | 10,4% | февраль 2025 |
| Металлоинвест 001P-12 | 2 года | 10,2% | март 2025 |
| Акрон БО-001P-07 | 2 года | 10,5% | март 2025 |
| Норильский никель БО-001Р-11 | 4,9 года | 7,0% | июнь 2025 |
| Полюс ПБО-06 | 5,9 года | 7,65% | апрель 2026 |
| Роснефть 004P-01 | 10 лет | 6,5% | март 2024 |
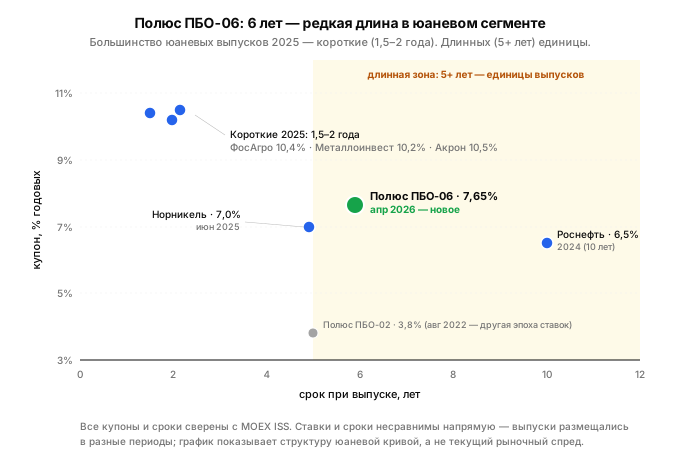
Структура распадается на два сгустка: короткие бумаги 2025 года с купонами около 10% и длинные выпуски 5+ лет от Роснефти, Норильского никеля и теперь Полюса со ставками 6,5–7,65%. Длинных юаневых бумаг на российском рынке очень мало, и каждая такая эмиссия даёт рынку точку цен на длинном конце, которого до этого фактически не было.
Плюсы для инвестора
Длинный фикс в твёрдой валюте. Если рубль продолжит ослабляться к юаню — выигрыш на курсовой переоценке плюс купон 7,65% годовых.
AAA с минимальной долговой нагрузкой. Net debt/EBITDA 1,1× (МСФО, 2024) — даже при шоке по цене золота запас прочности большой.
Ежемесячные выплаты. Для тех, кто живёт с купонов или реинвестирует — удобный график.
Премия по доходности к коротким юаневым ОФЗ за длительность.
Минусы и риски
6 лет — длинный срок. AAA сегодня — это AAA сегодня. На горизонте может произойти многое: налоговая реформа по сырьевому сектору, изменения структуры акционеров, шок по цене золота. Рейтинг отражает прошлое, а платить нужно будущим денежным потоком.
Ликвидность тоньше рублёвой. В стресс-моменте спред между bid и ask расширится, реализация позиции в день резкого движения может потребовать заметного дисконта к расчётной справедливой цене.
Валютный риск. Если юань ослабнет к рублю — рублёвая доходность окажется ниже расчётной. Это инструмент не для тех, кто будет тратить через 6 лет в рублях, а для тех, кому важна валютная диверсификация.
Цена золота на исторических максимумах. Сейчас попутный ветер для эмитента, но цикл может развернуться.
Структурный риск сегмента. Российский юаневый рынок относительно молод и зависит от устойчивости расчётной инфраструктуры с китайскими контрагентами. Любые сбои могут отразиться на ценах и ликвидности — даже без ухудшения положения конкретного эмитента.
Красные флаги
Сейчас не вижу. Что отслеживать в течение жизни выпуска:
- Динамика проекта Сухой Лог — не уехали ли по срокам и бюджету
- Цена золота — если уйдёт в долгий медвежий цикл, маржинальность сожмётся
- Структура акционеров — у Полюса непростая корпоративная история, лучше держать руку на пульсе
Стоит ли заходить
Лично я в выпуск не зашёл — у меня сейчас другая структура портфеля, длинный валютный кэш не приоритет. Но не потому что бумага плохая — по фундаменталу это один из немногих юаневых выпусков с рейтингом AAA.
Кому подойдёт:
- Тем, кто хочет валютную диверсификацию без долларового риска
- Держателям юаневой ликвидности, ищущим длинный процентный инструмент
- Кому важен предсказуемый ежемесячный поток в твёрдой валюте на годы вперёд
Кому не подойдёт:
- Если нужен короткий парковочный инструмент — есть юаневые ОФЗ и короткие корпораты
- Если все траты через 6 лет в рублях, и валютный риск некомфортен
- Если портфель уже перегружен длинными бумагами
Смежные материалы
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.